

redazione economica
146 posizioni NPL attive nell’isola. Non sono concentrate dove l’economia è più debole, ma dove circola più credito.
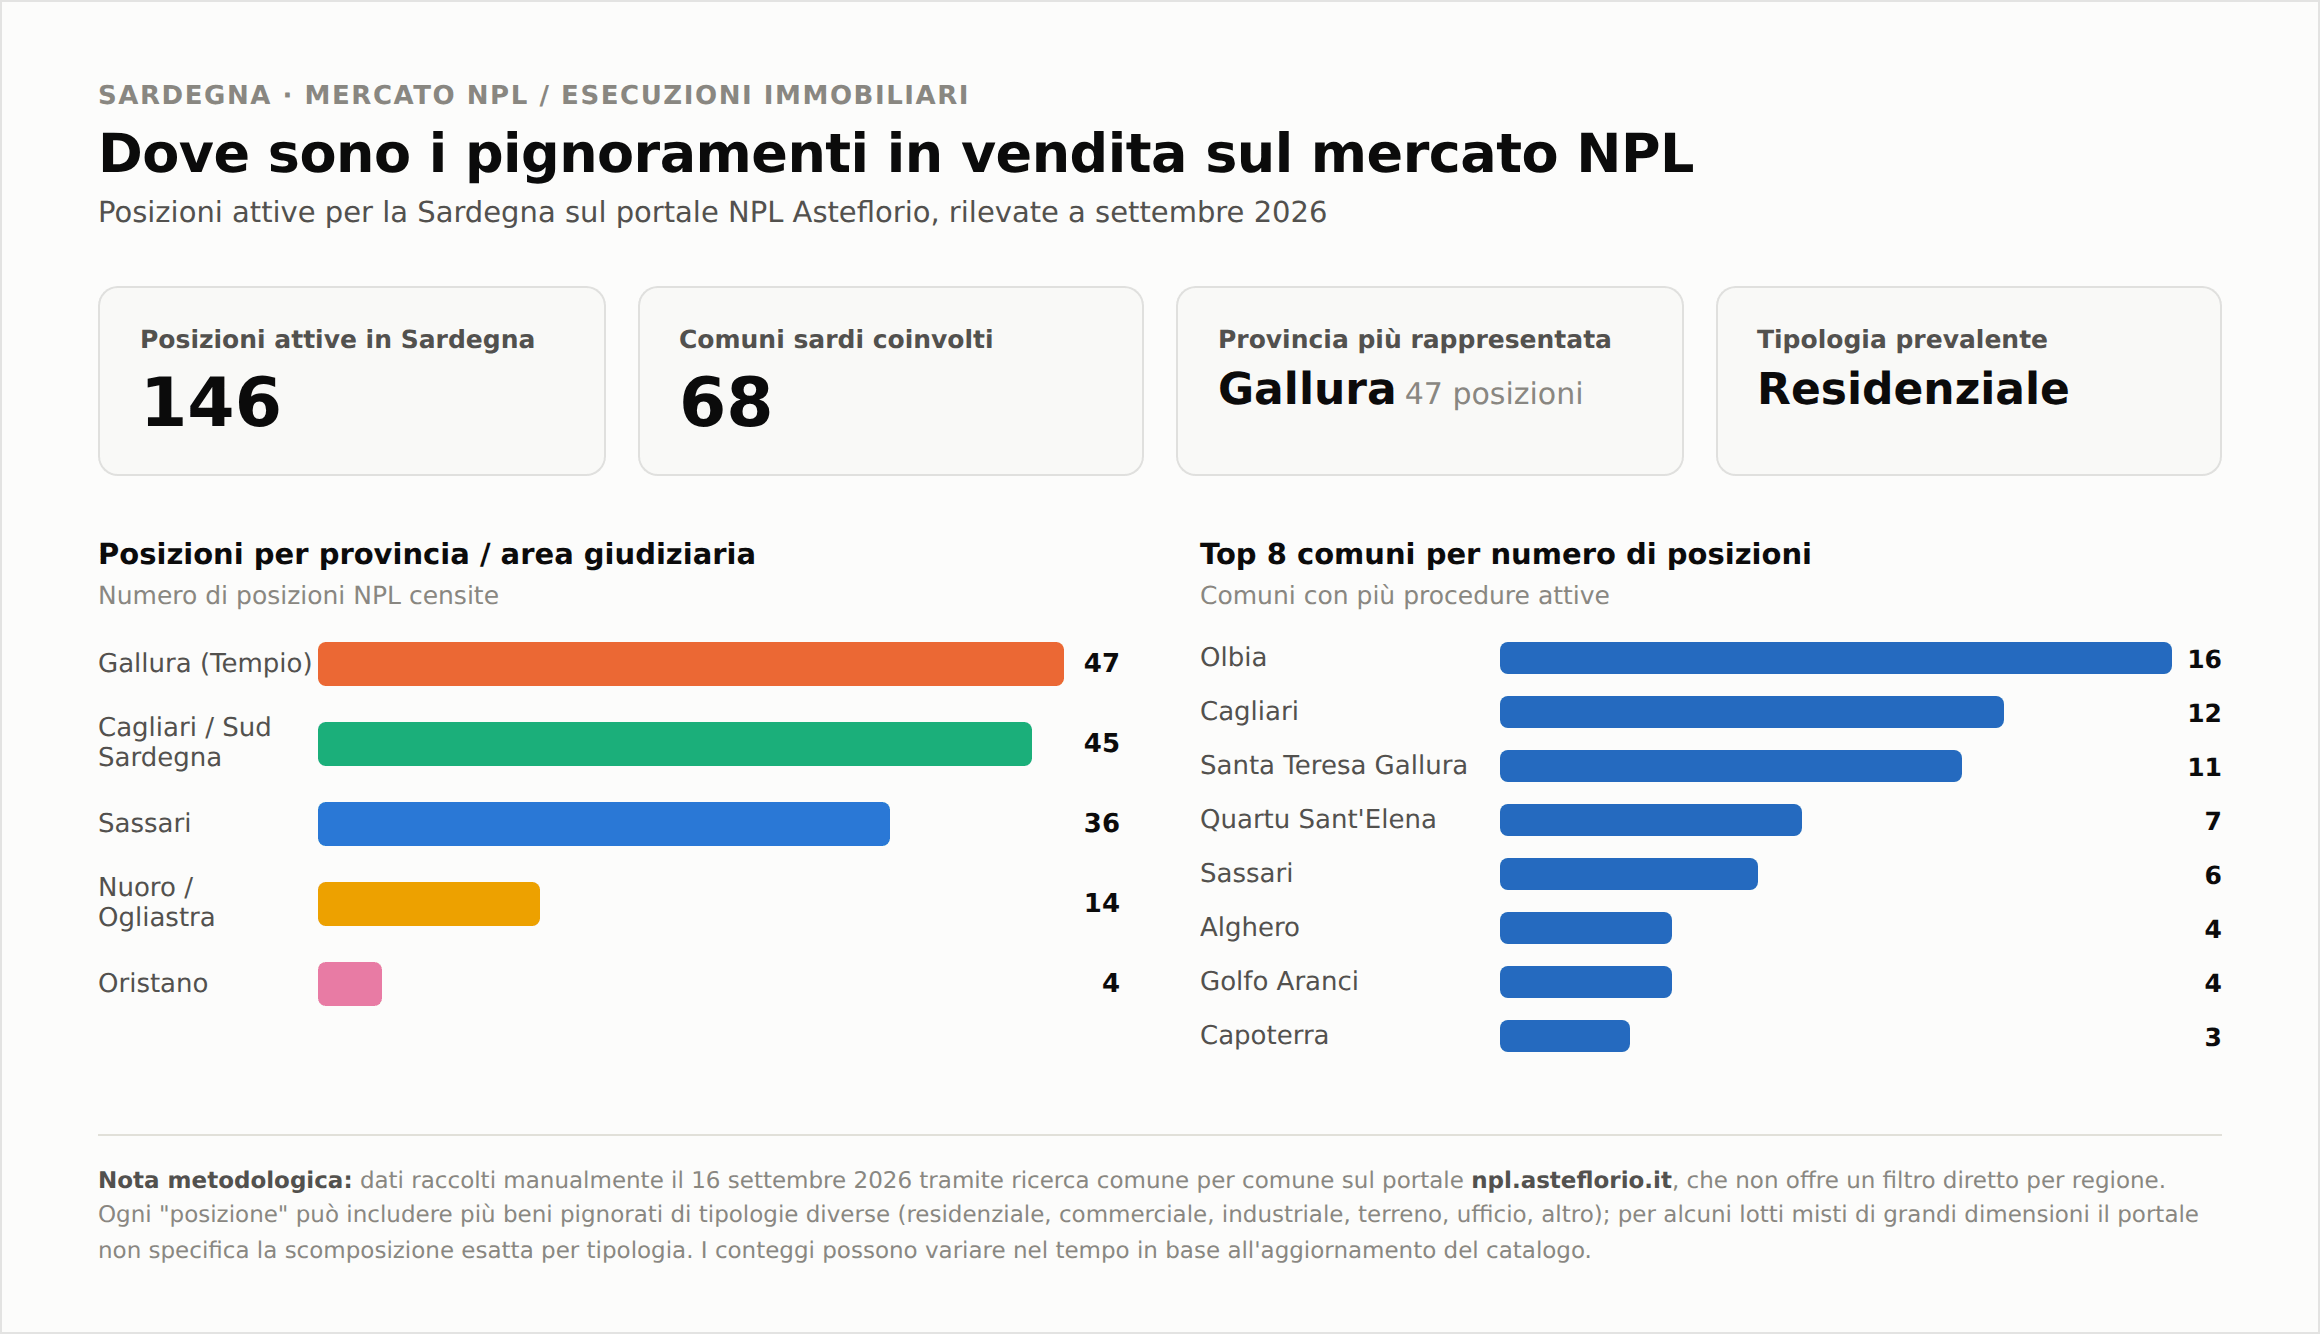
Centoquarantasei pignoramenti immobiliari attivi in Sardegna, censiti sul portale NPL Asteflorio, che raccoglie le note di trascrizione delle procedure esecutive prima ancora che arrivino all’asta pubblica. In percentuale sono il 2,8% del totale nazionale, su 5.191 posizioni: un peso che rispecchia più o meno quello demografico dell’isola. Scomponendo il dato per territorio, però, salta fuori qualcosa che vale la pena raccontare.
Prima una precisazione, perché è facile fraintendere questi numeri: non sono immobili già all’asta. Sono note di trascrizione, il primo atto con cui una casa o un terreno entra in una procedura esecutiva. Da lì possono passare dai due ai sette anni prima che si arrivi davvero al martelletto. Quello che stiamo leggendo è una fotografia dell’esposizione debitoria in corso, non un calendario di aste imminenti.
La Gallura guida la classifica con 47 posizioni, un soffio sopra Cagliari e il Sud Sardegna, ferme a 45. Sassari segue a 36. Poi il distacco si fa netto: il Nuorese e l’Ogliastra sommano appena 14 posizioni, l’Oristanese solo 4. Olbia da sola ne conta 16, più di quante ne abbia in totale l’intera provincia di Oristano.
Ci si aspetterebbe il contrario: più pignoramenti dove l’economia va peggio. I dati dicono l’opposto, e la spiegazione probabilmente sta nel credito, non nella povertà. Dove l’economia è più dinamica circolano più mutui, per immobili di maggior valore, con leve finanziarie più aggressive. È un’economia che si espone di più perché ha semplicemente più da esporre. Nelle aree interne, dove il mercato immobiliare è più fermo e l’accesso al credito storicamente più difficile, circolano meno ipoteche, quindi a monte c’è meno materiale che possa trasformarsi in un pignoramento.
Non significa che in Gallura si viva più indebitati in proporzione. Significa probabilmente che lì il sistema del credito è più attivo, e con l’economia del turismo arriva anche un problema tipico del settore: incassi concentrati in pochi mesi, che rendono più fragile la liquidità anche quando il fatturato annuo sembra a posto.
Va detto con onestà che questi dati da soli non bastano a dimostrare un nesso causa-effetto. Mancano il tasso di indebitamento medio delle famiglie, il valore delle garanzie ipotecarie, la quota di mutui che finisce davvero in pignoramento in ciascun territorio: dati che solo Banca d’Italia o le Camere di Commercio potrebbero fornire con precisione.
Resta una domanda aperta, ed è quella che lascio al lettore: in Gallura e nel Cagliaritano questa esposizione è il prezzo fisiologico di un modello di sviluppo più aggressivo, o il sintomo di una fragilità che il boom del turismo nasconde bene?