

La manovra finanziaria 2027 raccontata da quattordici testate italiane. C’è chi annuncia un taglio delle imposte, chi parla di un regalo ai redditi più alti e chi mette in evidenza la durata limitata delle misure. Abbiamo confrontato titoli e articoli con i documenti ufficiali. Ecco che cosa abbiamo scoperto.
La notizia è una sola. Il modo di raccontarla, evidentemente, no.
Prendiamo la manovra finanziaria 2027. Il governo presenta una riduzione dell’IRPEF, i giornali la raccontano e i lettori cercano di capire che cosa cambierà nelle loro tasche.
Fin qui tutto normale. Ma basta mettere uno accanto all’altro i titoli dei principali quotidiani italiani per accorgersi che non tutti stanno raccontando la stessa storia. O, più precisamente, stanno scegliendo parti diverse della medesima storia.
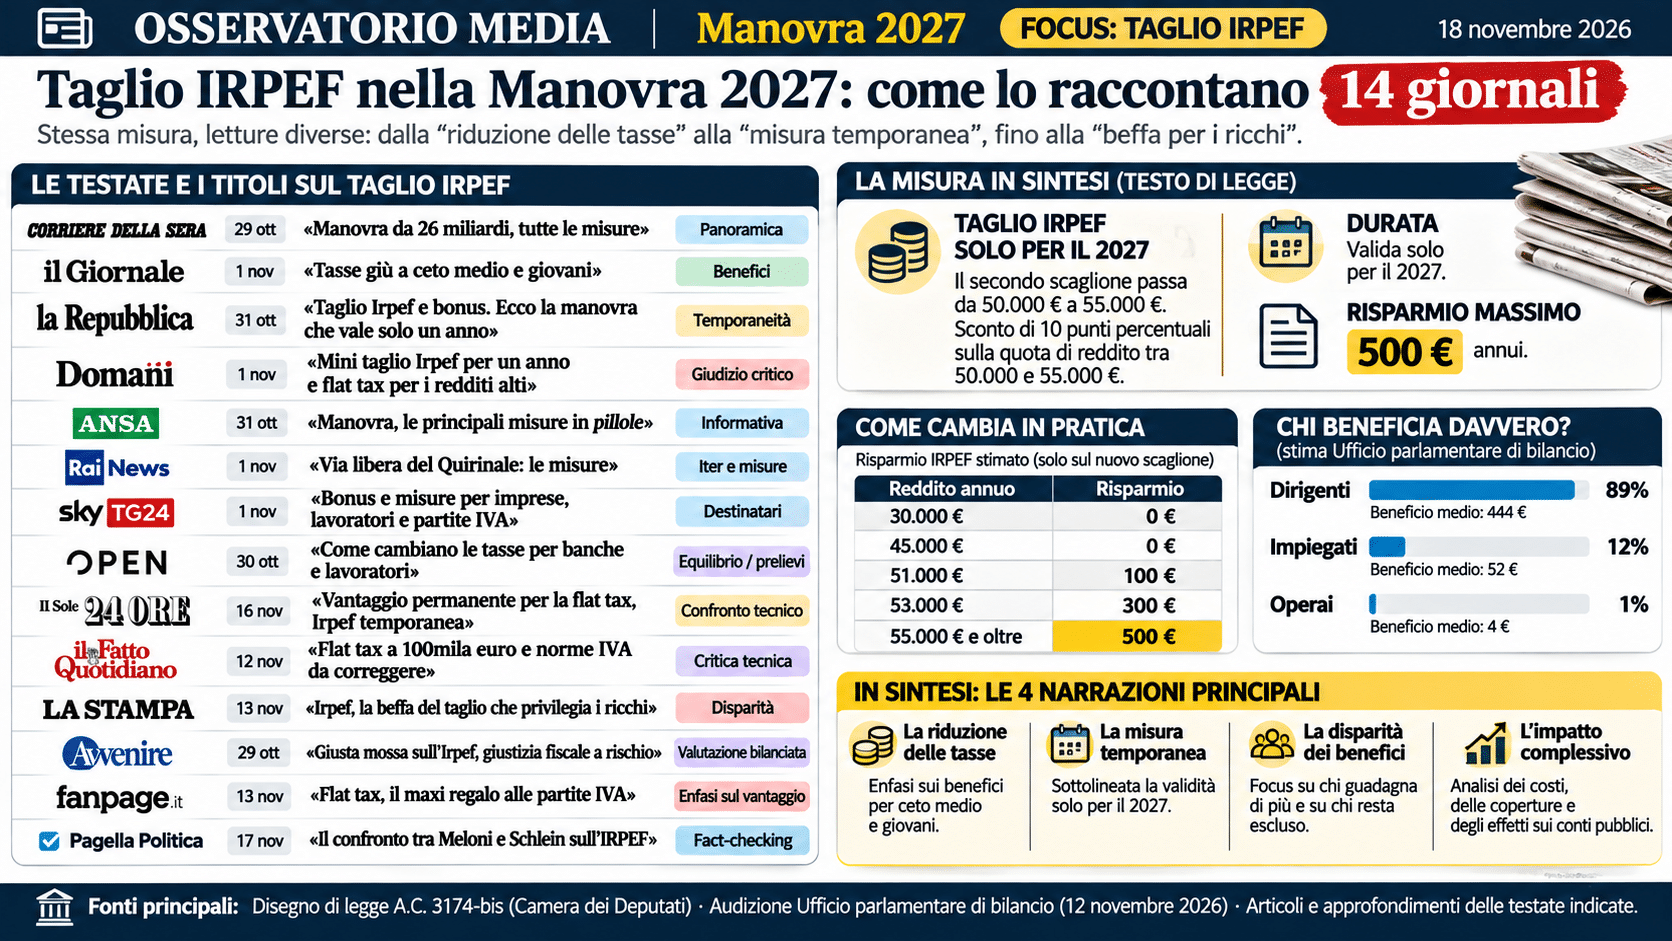
Il Giornale scrive «Tasse giù a ceto medio e giovani». Domani sceglie «Mini taglio Irpef per un anno e flat tax per i redditi alti». La Repubblica insiste sulla scadenza della misura. La Stampa utilizza addirittura la parola «beffa», richiamando la distribuzione dei benefici.
Chi ha ragione?
La domanda è meno banale di quanto sembri. Perché quelle affermazioni, pur suggerendo interpretazioni molto diverse, possono contenere ciascuna una parte di verità.
È da qui che siamo partiti per il nostro esperimento di comunicazione.
Abbiamo esaminato articoli e approfondimenti di quattordici testate: Corriere della Sera, il Giornale, la Repubblica, Domani, ANSA, RaiNews, Sky TG24, Open, Il Sole 24 Ore, Il Fatto Quotidiano, La Stampa, Avvenire, Fanpage e Pagella Politica.
Non cercavamo il giornale più vicino al governo o quello più distante. Volevamo capire che cosa succede a una notizia quando attraversa redazioni differenti.
Cinquecento euro possono diventare una buona o una cattiva notizia
Partiamo dai numeri, quelli contenuti nel disegno di legge di bilancio.
Per il 2027 il governo propone di estendere da 50.000 a 55.000 euro la fascia di reddito soggetta all’aliquota IRPEF del 33%, anziché del 43%.
Tradotto: chi dichiara 51.000 euro di reddito imponibile risparmierebbe 100 euro all’anno. A 53.000 euro il beneficio salirebbe a 300 euro. Da 55.000 euro in poi si arriverebbe al massimo di 500 euro.
Sotto i 50.000 euro, questo specifico intervento non produrrebbe alcun risparmio aggiuntivo.
Non c’è alcun trucco nei conti. È il normale funzionamento di un’imposta progressiva.
Il punto è un altro: come viene presentato questo dato?
Se nel titolo scriviamo che il governo taglia le tasse, stiamo riferendo un fatto. Se scriviamo che il taglio riguarda soltanto una minoranza dei contribuenti, stiamo riferendo un altro fatto. Se aggiungiamo che lo sconto durerà un anno, completiamo il quadro.
Ma il lettore che incontra soltanto uno di questi titoli riceve necessariamente un’informazione parziale.
Ed è proprio qui che il lavoro giornalistico diventa interessante.
I numeri che cambiano la prospettiva
L’Ufficio parlamentare di bilancio, organismo indipendente che analizza i conti pubblici, ha stimato che la riduzione IRPEF interesserebbe circa 3,25 milioni di contribuenti: l’8% del totale.
L’analisi è ancora più significativa quando distingue i lavoratori per categoria professionale.
La quota di beneficiari sarebbe pari all’89% tra i dirigenti, al 12% tra gli impiegati e all’1% tra gli operai.
Il beneficio medio, considerando tutti i componenti di ciascuna categoria, sarebbe rispettivamente di 444, 52 e 4 euro annui.
Ora proviamo a immaginare due titoli.
Il primo: «Il governo riduce le tasse fino a 500 euro all’anno».
Il secondo: «Il taglio IRPEF riguarda l’8% dei contribuenti».
Entrambi corretti. Entrambi ricavati dallo stesso provvedimento. Eppure raccontano due aspetti differenti.
Il primo dà risalto al beneficio. Il secondo alla sua distribuzione.
Non è necessario falsificare un dato per influenzare il modo in cui viene percepito. Basta decidere quale dato meriti di diventare notizia.
La flat tax e le parole che pesano
Un fenomeno analogo emerge osservando come vengono raccontate le modifiche al regime forfettario.
Il disegno di legge propone di alzare da 85.000 a 100.000 euro la soglia dei ricavi o compensi rilevante per le imposte sui redditi. Per l’IVA, invece, il limite resterebbe a 85.000 euro.
Una distinzione tecnica tutt’altro che secondaria.
Il Sole 24 Ore mette in evidenza il diverso trattamento temporale: il vantaggio per i nuovi forfettari sarebbe permanente, mentre lo sconto IRPEF è previsto soltanto per il 2027.
Fanpage sceglie un’espressione di ben altro impatto: «maxi regalo».
È una parola che cambia il tono della notizia. Un’agevolazione fiscale descritta come un regalo suggerisce immediatamente un beneficiario privilegiato e qualcuno che ne sostiene il costo.
Può essere una scelta editoriale legittima, ma resta una valutazione, non la definizione tecnica della misura.
Allo stesso modo, parlare di «mini taglio» significa dare un giudizio sulla dimensione dell’intervento. Parlare di «beffa» introduce una valutazione sulle sue conseguenze.
Le parole contano. Soprattutto quando diventano titoli.
Quattordici giornali, nessuna fotografia identica
Dal confronto emergono impostazioni differenti.
ANSA tende a organizzare le informazioni per misure e destinatari. RaiNews segue anche il percorso istituzionale del provvedimento. Sky TG24 privilegia gli effetti pratici per lavoratori, famiglie e imprese.
Il Corriere della Sera inserisce le modifiche fiscali nel quadro economico generale della manovra. Il Giornale porta in primo piano la riduzione delle imposte. Repubblica e Domani insistono sui limiti temporali e distributivi di alcuni interventi.
Open esamina anche i maggiori prelievi previsti per determinati settori economici. Il Sole 24 Ore si concentra sulle differenze tra regimi e sulla loro applicazione. Avvenire ospita una riflessione sull’equità fiscale.
Il Fatto Quotidiano affronta, attraverso un contributo di opinione, i possibili problemi di coordinamento normativo. La Stampa richiama la distribuzione dei benefici. Fanpage mette in evidenza i vantaggi economici per alcune categorie di partite IVA.
Pagella Politica sceglie un’altra strada: confrontare le dichiarazioni dei protagonisti politici con i dati disponibili.
Attenzione, però. Il nostro campione comprende articoli pubblicati in giorni diversi e appartenenti anche a generi giornalistici differenti. Non sarebbe serio trasformarlo in una classifica delle testate più obiettive o meno obiettive.
Possiamo analizzare ciò che è stato scritto. Non attribuire automaticamente intenzioni a chi lo ha scritto.
E soprattutto non possiamo confondere un titolo con l’intero lavoro di una redazione.
Il problema non è soltanto quello che leggiamo
C’è un aspetto che merita particolare attenzione: le informazioni che rimangono fuori dal campo visivo.
Una notizia sul taglio IRPEF può spiegare perfettamente quanto risparmierà chi ne beneficia, senza dire quanti contribuenti ne resteranno esclusi.
Un articolo sulla flat tax può riportare il risparmio massimo di un professionista senza chiarire che il suo fatturato non coincide con il reddito imponibile.
Un servizio televisivo può annunciare una riduzione fiscale senza dare sufficiente rilievo al fatto che, per alcune misure, si tratta ancora di proposte legislative.
Non significa necessariamente che l’informazione sia falsa. Significa che per comprenderla fino in fondo potrebbero essere necessari altri elementi.
D’altronde nessun articolo può contenere tutto. Il giornalismo vive anche di selezione, sintesi e gerarchia delle notizie.
Il problema nasce quando quella selezione finisce per essere scambiata per una rappresentazione completa della realtà.
E allora, di chi ci fidiamo?
Sarebbe comodo concludere indicando quali giornali leggere e quali evitare. Ma significherebbe tradire lo scopo dell’esperimento.
Il nostro interesse non è sostituire il giudizio delle testate con il nostro. È offrire strumenti per riconoscere le differenze tra il fatto, il modo in cui viene presentato e il commento che lo accompagna.
Una riduzione fiscale non diventa inesistente perché un giornale la considera insufficiente. E non diventa automaticamente equa perché un altro la presenta come un successo.
Servono i numeri, il contesto, la conoscenza dei destinatari e, quando si parla di provvedimenti legislativi, la verifica di ciò che è stato effettivamente approvato.
L’esperimento sulla manovra 2027 ci lascia quindi una domanda che va ben oltre le tasse.
Quando apriamo un giornale, stiamo leggendo quello che è successo o quello che qualcuno ha deciso fosse più importante raccontarci di ciò che è successo?
Non sono necessariamente due cose in contraddizione.
Ma imparare a distinguerle cambia il nostro modo di informarci.
E forse è proprio da qui che bisogna ripartire.
OSSERVATORIO MEDIA — Analisi comparativa del racconto giornalistico. Rilevazione del 18 novembre 2026.
Documentazione: disegno di legge di bilancio 2027-2029, A.C. 3174-bis; dossier della Camera dei deputati; audizione dell’Ufficio parlamentare di bilancio del 12 novembre 2026; articoli delle quattordici testate esaminate.